Domain deceive.de kaufen?
Wir ziehen mit dem Projekt
deceive.de um.
Sind Sie am Kauf der Domain
deceive.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deceive.de kaufen?
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
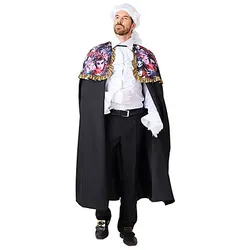
buttinette Umhang "Maskerade"buttinette Umhang Maskerade – perfekt, um sich geheimnisvoll eingehüllt dem Zauber des Carnevale di Venezia hinzugeben. Besonderheiten: auffälliger, großer Kragen mit Digitaldruck im Masken-Design und goldenen Plissee-RüschenLieferumfang: UmhangGrößenhinweis: Universalgröße, Länge ca. 140 cmDetails: mit Samtband und Knopf zum SchließenFarbe: schwarz-colorStoffart: Polyester-Gewebe, PlisseeMaterial: 100 % PolyesterWenn der Maskenball in Venedig seine Pforten öffnet, muss die Verkleidung schon stehen! Also zögern Sie nicht zu lange und erweitern Sie Ihre Kostümkiste um diese barocke Pracht. Solo oder in Kombination mit einer venezianischen Maske versprüht der Umhang geheimnisvolle Eleganz und macht die Zeit bis Mitternacht noch spannender. Ob Sie um 00:00 Uhr tatsächlich das Geheimnis um Ihre Identität lüften, bleibt Ihnen überlassen.32,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
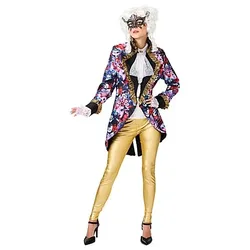
buttinette Frack "Maskerade" für Damenbuttinette Frack Maskerade für Damen – perfekt, um sich geheimnisvoll eingehüllt dem Zauber des Carnevale di Venezia hinzugeben. Besonderheiten: auffällige Digitaldruck im Masken-Design, betonte Schulterpartie durch eingenähte Schulterpolster, goldene Plissee-RüschenLieferumfang: FrackGrößenhinweis: Länge bei Größe 36 ca. 94 cmDetails: Haken-Verschluss vorn, GehschlitzFarbe: schwarz-colorStoffart: Polyester-Gewebe, PlisseeMaterial: 100 % PolyesterNichts ist geheimnisvoller, nichts ist aufregender, nichts ist spektakulärer als der Maskeradenzauber beim Carnevale di Venezia. Wenn Casanova zum Ball lädt, müssen Sie sich schnellstens entscheiden, in welchem Outfit Sie sich zeigen möchten! Wie wäre es mit diesem buttinette Frack? Das auffällige Masken-Design ist ein echter Hingucker, der kombiniert mit enger Leggings und Augenmaske alle Blicke auf sich zieht! Schnell werden Sie mit dem barocken Look rund um den venezianischen Frack auch Casanova in Ihren Bann ziehen. Ob Sie das Geheimnis um Ihre Identität zu später Stunde jedoch lüften, bleibt ganz allein Ihnen überlassen.34,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **


Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
buttinette Umhang "Maskerade"buttinette Umhang Maskerade – perfekt, um sich geheimnisvoll eingehüllt dem Zauber des Carnevale di Venezia hinzugeben. Besonderheiten: auffälliger, großer Kragen mit Digitaldruck im Masken-Design und goldenen Plissee-RüschenLieferumfang: UmhangGrößenhinweis: Universalgröße, Länge ca. 140 cmDetails: mit Samtband und Knopf zum SchließenFarbe: schwarz-colorStoffart: Polyester-Gewebe, PlisseeMaterial: 100 % PolyesterWenn der Maskenball in Venedig seine Pforten öffnet, muss die Verkleidung schon stehen! Also zögern Sie nicht zu lange und erweitern Sie Ihre Kostümkiste um diese barocke Pracht. Solo oder in Kombination mit einer venezianischen Maske versprüht der Umhang geheimnisvolle Eleganz und macht die Zeit bis Mitternacht noch spannender. Ob Sie um 00:00 Uhr tatsächlich das Geheimnis um Ihre Identität lüften, bleibt Ihnen überlassen.32,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
buttinette Frack "Maskerade" für Damenbuttinette Frack Maskerade für Damen – perfekt, um sich geheimnisvoll eingehüllt dem Zauber des Carnevale di Venezia hinzugeben. Besonderheiten: auffällige Digitaldruck im Masken-Design, betonte Schulterpartie durch eingenähte Schulterpolster, goldene Plissee-RüschenLieferumfang: FrackGrößenhinweis: Länge bei Größe 36 ca. 94 cmDetails: Haken-Verschluss vorn, GehschlitzFarbe: schwarz-colorStoffart: Polyester-Gewebe, PlisseeMaterial: 100 % PolyesterNichts ist geheimnisvoller, nichts ist aufregender, nichts ist spektakulärer als der Maskeradenzauber beim Carnevale di Venezia. Wenn Casanova zum Ball lädt, müssen Sie sich schnellstens entscheiden, in welchem Outfit Sie sich zeigen möchten! Wie wäre es mit diesem buttinette Frack? Das auffällige Masken-Design ist ein echter Hingucker, der kombiniert mit enger Leggings und Augenmaske alle Blicke auf sich zieht! Schnell werden Sie mit dem barocken Look rund um den venezianischen Frack auch Casanova in Ihren Bann ziehen. Ob Sie das Geheimnis um Ihre Identität zu später Stunde jedoch lüften, bleibt ganz allein Ihnen überlassen.34,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Havlik, Laurin: Täuschung und IrreführungTäuschung und Irreführung , Das Verhältnis der individuellen und kollektiven Rechtsdurchsetzung bei irreführender Werbung gegenüber Verbrauchern , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240813, Produktform: Leinen, Titel der Reihe: Schriften zum Wirtschaftsrecht#355#, Autoren: Havlik, Laurin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 491, Themenüberschrift: LAW / Consumer, Keyword: Arglistige Täuschung; ESG; Geschäftliche Handlung; Greenwashing; Individualrechtsschutz; Lauterkeitsrecht; UGP-Richtlinie; Verbraucherschutz; Vermögensschaden; Vertragsrecht, Fachschema: Unternehmensrecht~Vertragsrecht~Verbraucherschutz - Verbraucherrecht, Fachkategorie: Vertragsrecht~Verbraucherschutzrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 161, Höhe: 31, Gewicht: 842, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heyd, Reinhard: Internationale RechnungslegungInternationale Rechnungslegung , Das Buch bietet einen umfassenden Überblick über die IFRS Rechnungslegung. Es konzentriert sich hierbei auf die für die Praxis relevanten Themen. Aufgrund der strukturierten, anwendungsbezogenen und verständlichen Darstellung, die von einer Vielzahl an erläuternden Beispielen begleitet wird, ermöglicht das Buch einen schnellen Zugang zu dieser komplexen Materie. So werden neben den konzeptionellen Grundlagen auch praktische Probleme und Besonderheiten ebenso dargestellt wie die Auswirkungen der jeweiligen IFRS Regelungen auf Bilanzpolitik und Bilanzanalyse. Das Buch wendet sich sowohl an Studierende der Betriebswirtschaftslehre mit dem Studienschwerpunkt International Accounting wie auch an Fach- und Führungskräfte aus den Rechnungswesenabteilungen von Unternehmen und Konzernen. , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20200713, Produktform: Kartoniert, Titel der Reihe: UTB basics#4431#, Autoren: Heyd, Reinhard~Zorn, Daniel, Seitenzahl/Blattzahl: 391, Keyword: Anhang; Anlage; Anschaffungskosten; BWL; Betriebswirtschaftslehre; Bewertung; Bilanz; Bilanzanalyse; Bilanzpolitik; Buchung; Eigenkapital; Eigenkapitalspiegel; Einzelkosten; Financial Instruments; Finanzinstrumente; Gemeinkosten; Haftungsmasse; IFRS; International Financial Reporting Standards; Jahresabschluss; Konsolidierung; Konsolidierungsfragen; Lagebericht; Leasing; Lehrbuch; RHB; Rechnungslegung; Sachanlagen; US-GAAP; Verpflichtungen; Vertriebskosten; Vorratsvermögen; Vorräte, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management~Makroökonomie, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: TB/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Lucius + Lucius, Co-Verlag: Lucius + Lucius, Länge: 213, Breite: 149, Höhe: 30, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 131849436,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.